My Basket 搶進日本超商商圈,低價與高時薪背後的簡化營運
便利商店今天要競爭的,未必還是另一家便利商店。My Basket 用近距離與每日低價承接平日補貨,門市作業比超商單純,部分門市也能提供較高時薪。但隨著展店往郊區延伸,獲利與消費習慣的差異,正考驗這套經營方式。

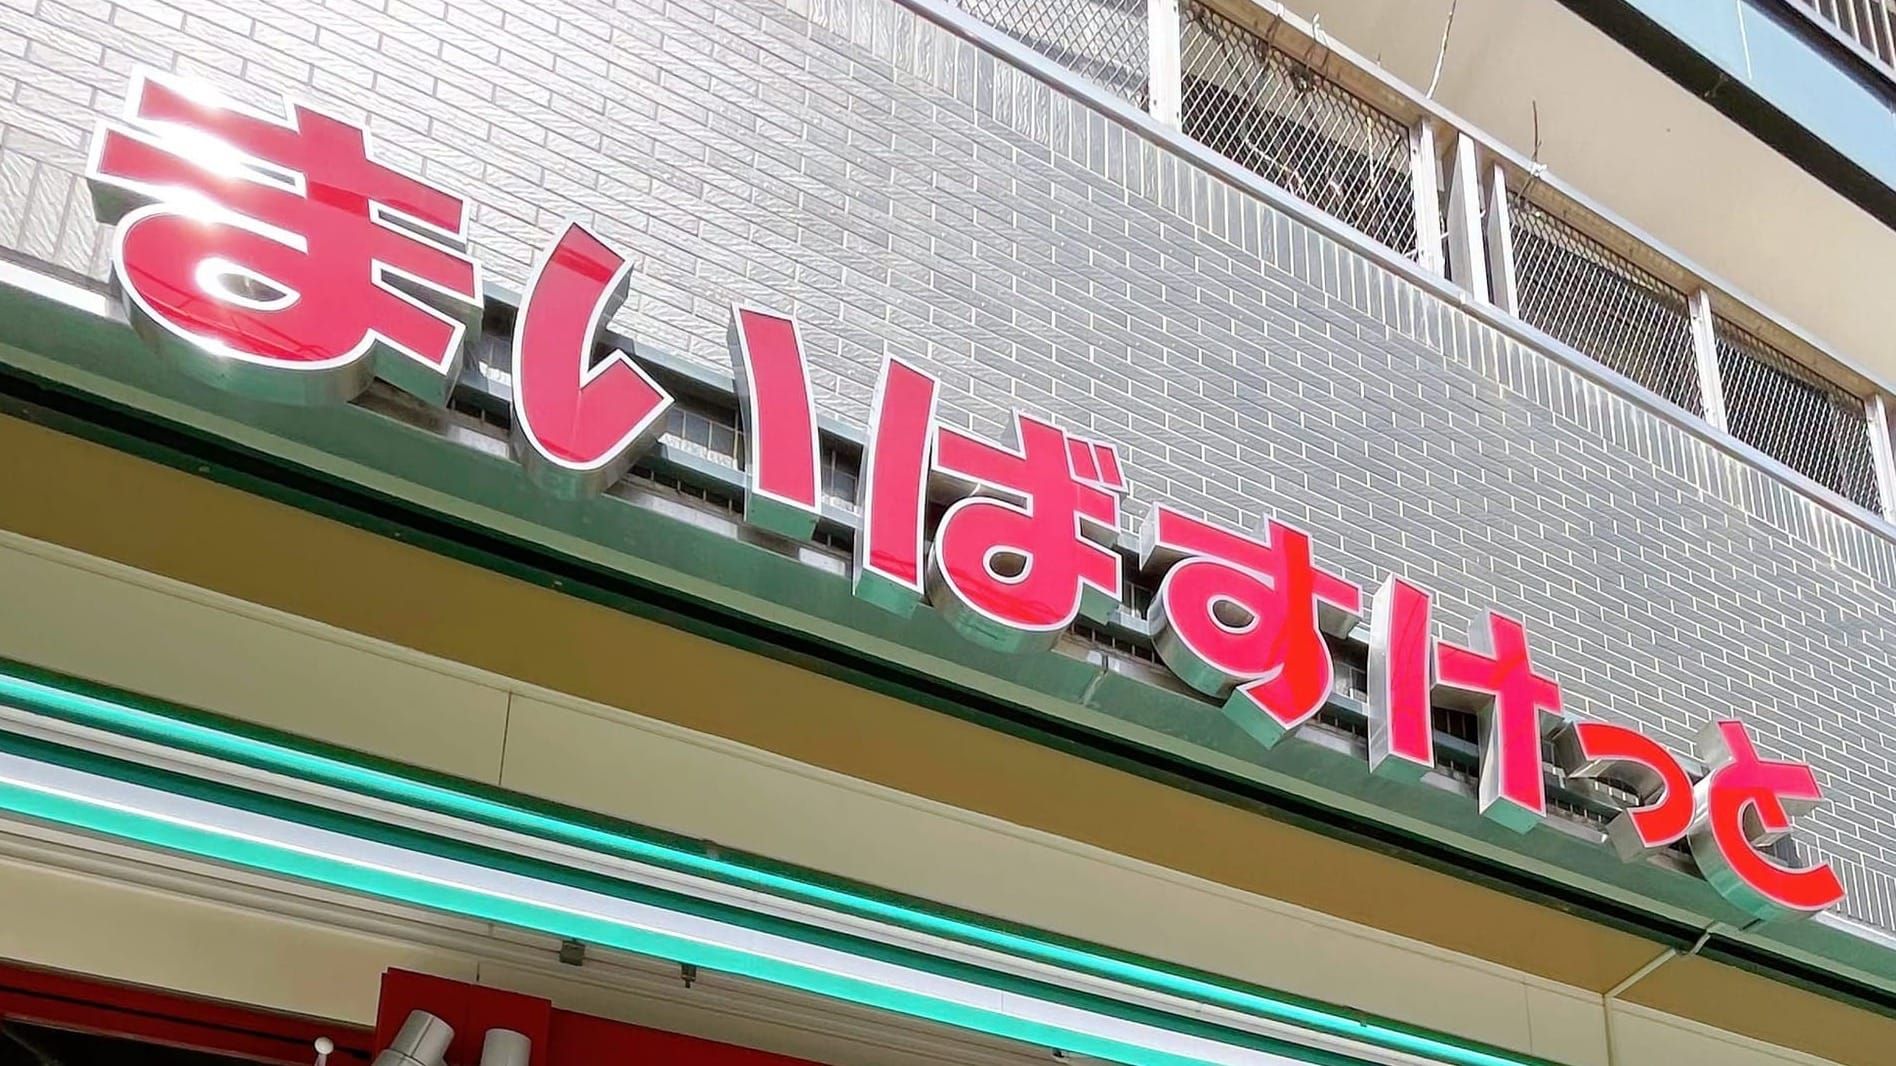
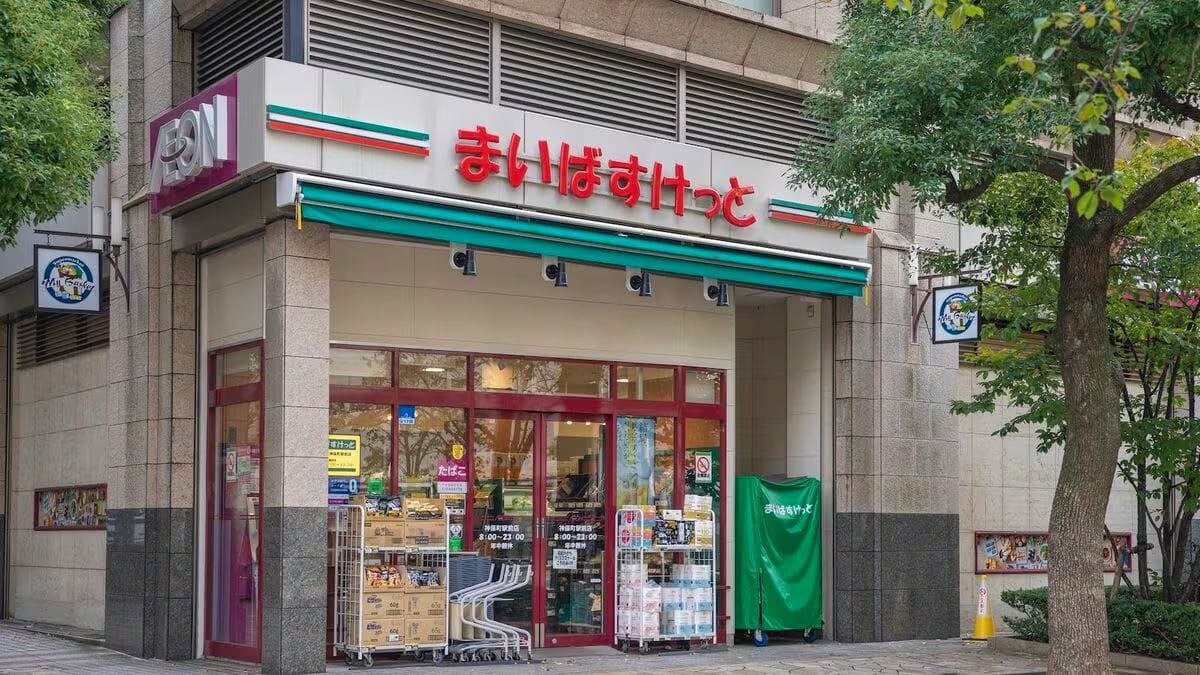
台灣人也很奇怪,總期待萊爾富或被美廉社母公司收購的 OK 超商,哪天能變成台灣版 Lawson,甚至挑戰 7-11 和全家。但現在日本真正從便利商店手上搶生意的,其實是 AEON(永旺)旗下的都市型小型超市 まいばすけっと(My Basket)。
2025 年度,My Basket 單店平均日營收約 72 萬日圓,已略高於日本 7-11 的 69.9 萬。兩者展店地區、商品結構與營業模式不同,不能直接比較效率,但一家定位社區日常補貨的小型超市,能做到這個數字,還是很驚人。
便利商店的距離,超市的價格
《日經 MJ》採訪的一位顧客,週末會到 LOPIA 大量採買肉品回家分裝冷凍,再去 My Basket 買切好的蔬菜,搭配成不同料理。便利商店則繼續處理代收等業務。對這些人來說,超市、便利商店、小型超市早已不需三選一,而是依每趟要買什麼決定。
My Basket 靠便利商店般的距離,加上超市的 EDLP(每日低價),切進平日補貨需求:飲料、優格、少量食材,原本可能順手在超商買的東西,多了一個去處。便利商店今天要競爭的,未必還是另一家便利商店。
低成本營運,也能給較高時薪
且低成本營運,不代表要把員工時薪壓低。My Basket 即使是日間時段,不少門市兼職時薪也超過 1,400 日圓,高於東京都內許多超商與超市。它的做法是把門市營運大幅簡化,相較便利商店店員要處理咖啡、炸物、宅配、代收、票券等十八般武藝,My Basket 要學的業務相對少;商品高度標準化,EDLP 也減少反覆調價與換標作業。在零售業普遍缺工的情況下,單純業務搭配較高時薪,更有利招募。
店開更多,還要看獲利與商圈
展店方面,全店直營讓它有更大調整空間。一般便利商店以加盟為主,新店太近容易影響既有加盟主。My Basket 少了這層利益協調,可以從整個區域需求評估,即使相距約 100 公尺也可能再開一家。自己搶自己生意的問題當然存在,新店新增收入仍須負擔新增成本。當日本便利商店總店數近年大致持平,My Basket 卻以每年約 200 家為目標,就代表其認為都市小商圈還有空間。
2025 年度 My Basket 營收年增約 13%,達 3,278 億日圓;營業利益年增約 6%,達 86 億日圓。不過營業利益率從前一年度約 2.8% 降至 2.6%,增加的營收並未等比例轉成利益。往東京郊區、埼玉與千葉擴張時,它也坦承當地「週末大量採購、平日少量補貨」的習慣,還沒有都市核心區那麼普遍。同樣店型,換了商圈,未必能承接同樣需求。
My Basket 也持續調整商品,如改裝後的川崎站東店,就在入口附近放上冷凍切好蔬菜與水果,冷藏區也引進營養師監修便當,讓消費者回家後少一點備料、少一點烹調負擔。其接下來要拿捏的,就是多給消費者一個走進門市的理由,卻不要每多一個理由,就多出一套門市作業。
而簡化門市作業、較有競爭力的薪資,或許才是台灣超商與超市業者,最需要學習的事。
 YeN
 YeN
 YeN