零售媒體 日本三大便利商店零售媒體比較:7-ELEVEN、FamilyMart、LAWSON 的 RMN 布局 日本三大便利商店的零售媒體布局已形成不同路線。本文比較各陣營的合資結構、資料資源、店內媒體規模與收益目標。
生活消費 日本防災食品走進日常,從防災食品大獎看滾動式儲備與 Phase Free 日本防災食品正從「放得久」走向「平常就用得到」。2026 年首屆防災食品大獎,反映備災商品如何走進日常,也讓原本低頻的防災市場開始有了新的周轉方式。
超市 超市店員也能累積流量,Super Value 把第一線專業變成數位資產 Super Value 將日本服飾業盛行的 STAFF START 帶進食品超市,讓第一線員工透過照片、短影音與料理提案直接接觸顧客。當店員的專業、個性與顧客信任開始能被追蹤與量化,超市行銷也從總部主導的傳單促銷,逐步分散到每一位員工。
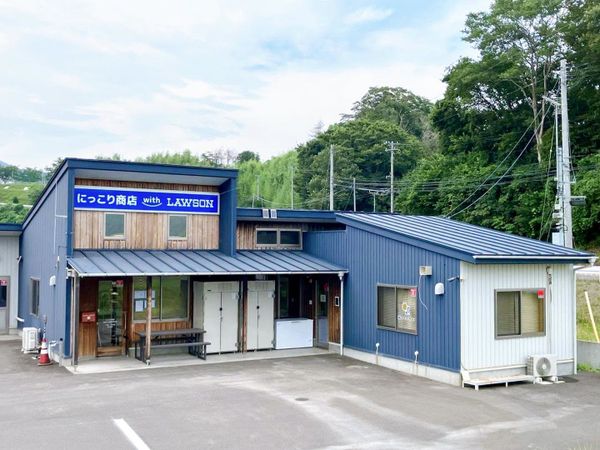
零售戰略 Lawson 推出 with LAWSON,用三分之一成本讓便利商店走進偏鄉 人口少、固定成本高,便利商店很難在偏鄉維持營運。Lawson 推出新店型「with LAWSON」,利用既有店舖、精簡商品與遠端管理,把開店成本降到傳統門市約三分之一,重新測試偏鄉零售的生存模式。
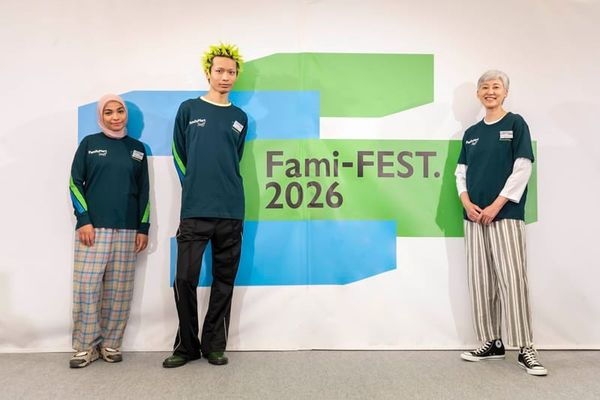
零售戰略 日本全家把人當「人財」,新制服背後的 FamilyMart 缺工策略 缺工與工作型態改變,日本全家開始重新思考「在便利商店工作」這件事。從鬆綁髮色與服裝,到把 Convenience Wear 做成門市制服,全家也開始把經營消費品牌的方法,用在人力經營上。
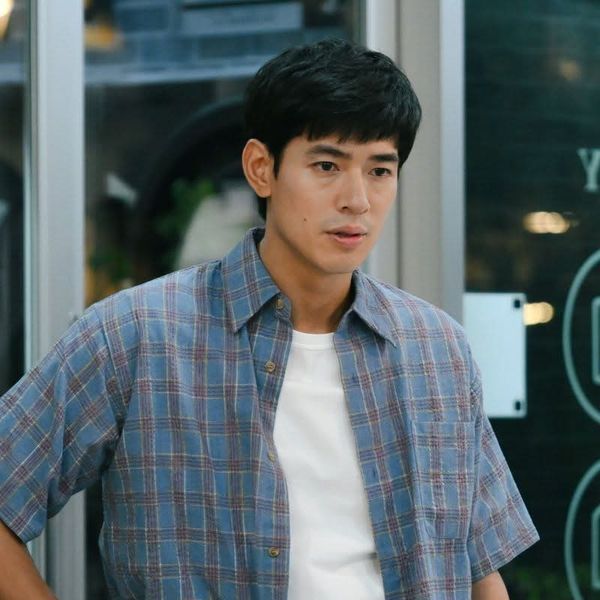
服飾零售 中島歩《直到 T 恤乾了為止》白 T 缺貨,CENTENA 把藤巻百貨店的選品力變成品牌 中島歩在《直到 T 恤乾了為止》穿的 CENTENA 白 T 一度缺貨。這件 10,780 日圓的 LUXURY Tシャツ,也藏著藤巻百貨店做了十多年選品後,從「會挑商品」走向「自己做商品」的零售轉型。
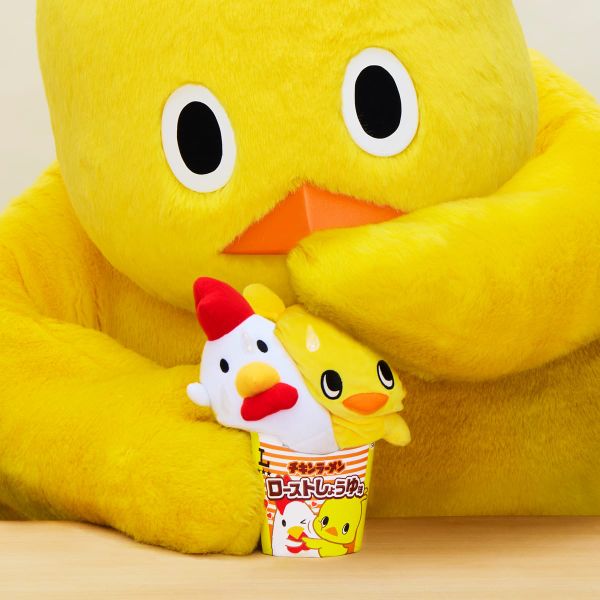
日本零售 日清食品的創新文化,從小雞拉麵、NISSIN GARAGE 到「打倒杯麵」 從安藤百福的發明小屋、NISSIN GARAGE、品牌經理制度到「打倒杯麵」,日清食品把自我破壞、荒誕創意與災害救援,變成一套能持續創新的企業文化。
零售戰略 全家變成 BOOKOFF 收貨入口,伊藤忠從「川下」重組日本二手市場 當賣二手商品最大的成本開始變成「麻煩」,離消費者最近的地方就愈來愈值錢。從 BOOKOFF 與全家的合作,到伊藤忠投資比比昂,背後其實都指向同一件事:掌握商品與需求流入市場的入口。
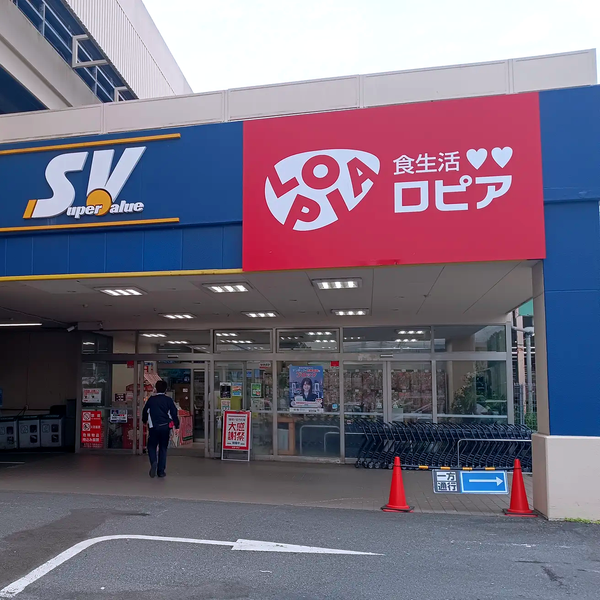
超市 わくわく広場為何敢貼著 LOPIA 開店?日本超市的實體 Marketplace 模式 日本超市 わくわく広場 把商品、價格與供貨決定權交給生產者,自己則經營貨架、客流與交易。當這套模式進一步整合物流與銷售數據,它也從小農直送超市逐漸長成一個在地食品的實體 Marketplace。
零售戰略 台日全家越來越同步,從東京芭娜娜看到 FamilyMart 的跨市場布局 日本與台灣全家的合作,正從商品輸出走向跨市場同步。從東京芭娜娜、Convenience Wear 到全盈+PAY,FamilyMart 的台日串接可能正在形成更完整的跨市場網路。
服飾零售 Workman 加速進軍台灣,9 月成立子公司為直營展店布局 原訂 2029 年才在台灣開出首間海外直營店的 Workman 加速布局,預計 9 月成立全資子公司,由社長大內康二親自擔任董事長。從沖繩觀察到台灣旅客的消費潛力後,Workman 正一步步把台灣從海外候選市場,推向實際營運準備階段。
便利商店 Lawson 快樂小鎮把便利商店變成高齡社會的社區基礎設施 Lawson、KDDI 與 UR 都市機構共同打造 Happy Lawson Town,將便利商店整合生鮮、藥局、行政諮詢、即時配送與防災機能。這家位於東京日野高幡台團地的新店,也透露日本零售業面對高齡化與人口減少後,實體門市可能扮演的新角色。
服飾零售 UNIQLO 與思夢樂的零售效率差在哪?從人效、坪效到電商比重看服飾業獲利 UNIQLO 每店人力約為思夢樂 3.6 倍,單位面積營收卻達 3.35 倍。從人效、毛利率、RFID 到電商佔比,日本服飾業的財報數據顯示,零售效率不能只用「省人」衡量。
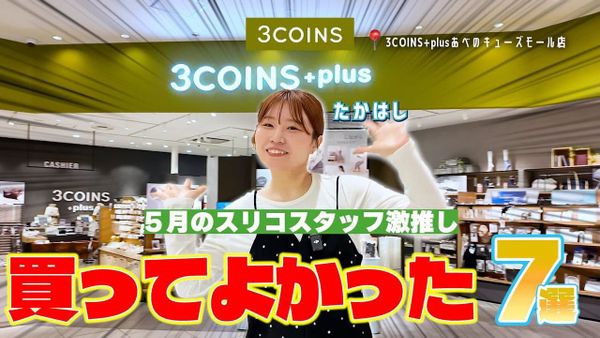
會員經營 3COINS 進軍台灣,809 億日圓背後的店員網紅與組織力 3COINS 靠商品升級、大型店與快速開發,在日本雜貨市場找到大創與無印良品之間的位置。但隨著品牌進軍台灣,真正值得觀察的,或許是 PAL GROUP 能否把店員網紅、人才授權與反骨創意這套組織能力一起帶過來。
零售戰略 懶惰也能變成品牌資產?La-Z-Boy 正把 8/10 變成自己的節日 La-Z-Boy 連續多年經營 8/10 懶惰日,把「懶惰」從品牌名稱延伸到產品、廣告與消費情境。當品牌願意一年一年重複經營,一個原本無厘頭的社群節日,也可能慢慢變成自己的品牌資產。
餐飲零售 星巴克同店銷售重返成長,真正值得看的是來客數 Brian Niccol 接手星巴克近兩年,最新財報顯示全球同店銷售成長 7.9%,交易筆數也回升 4.2%。這份成績說明,星巴克投入人力、訂單流程與門市空間的改造,已開始把顧客重新帶回門市。
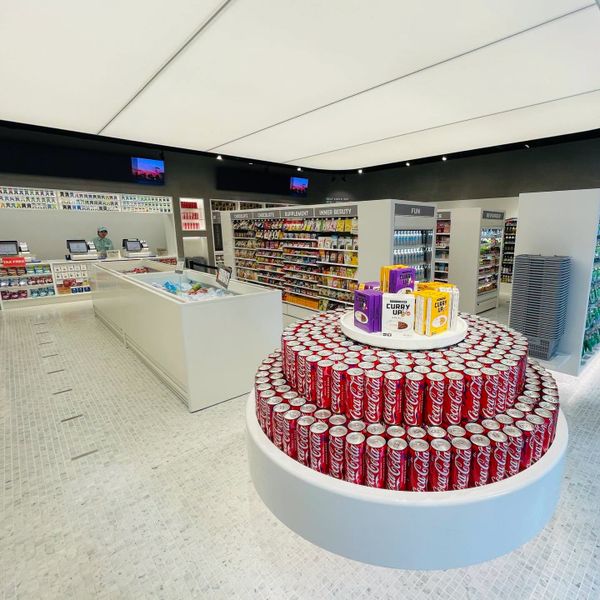
日本零售 日本全家首間旗艦店 FAMIMA PARK AZABUDAI 將便利商店轉化為品牌資產 日本全家在東京麻布台開出首間旗艦店 FAMIMA PARK AZABUDAI,攜手 NIGO® 將商品、設計、角色與門市體驗轉化為可收藏、分享與跨市場流通的品牌資產。
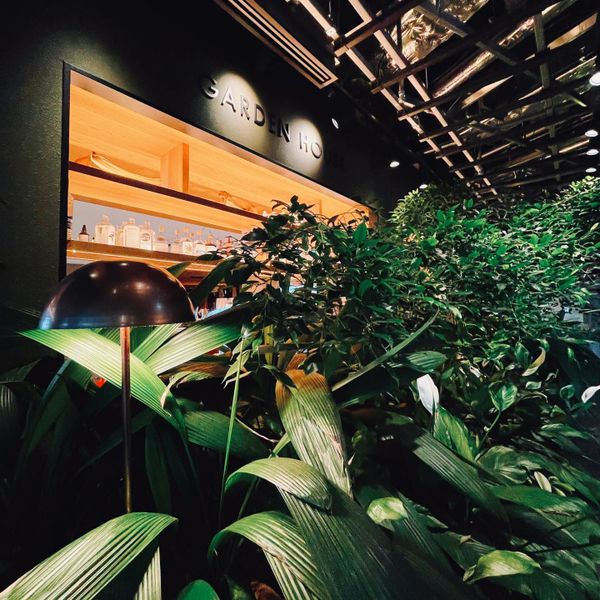
零售體驗 LUFTBAUM 空中花園:TAKANAWA GATEWAY CITY 如何把商場變成五感體驗場 東京 TAKANAWA GATEWAY CITY 的 LUFTBAUM 空中花園,以免費開放的自然體驗創造來訪理由,再透過餐飲、辦公、飯店與整體開發承接商業價值,展現實體商場在電商時代的新集客邏輯。
零售戰略 OIMACHI TRACKS 與廣域品川圈,JR 東日本如何把車站零售變成都市生活平台 JR 東日本的廣域品川圈戰略,正把車站推向都市生活平台。OIMACHI TRACKS 以開放式街區、在地店舖、飯店、餐飲、電影院、桑拿與鐵道景觀,示範車站如何成為都市生活共創據點。
餐飲零售 Mega MGC Coffee 為何席捲韓國?平價冰咖啡背後的加盟飛輪與財務陰影 Mega MGC Coffee 是韓國快速成長的平價連鎖咖啡品牌,靠平價冰美式、K-Pop 聯名與高密度加盟展店擴張。但這杯高 CP 值冰咖啡背後,真正驅動成長的是原物料供應給加盟主的 B2B 飛輪,以及逐漸浮現的財務與治理風險。
便利商店 韓國便利商店首度減少,CU 與 GS25 為何轉向大型化與主題店 韓國便利商店去年門市總數首度下滑,長達 36 年的展店成長史告一段落。面對店數擴張見頂,CU、GS25、7-Eleven 與 Emart24 正轉向大型化、鮮食雜貨與主題店,試圖用更高單店產值延續成長。
便利商店 日本三大超商同質化終結,Lawson、FamilyMart 與 7-Eleven 如何搶回來客數 日本便利商店來客數陷入負成長,三大超商開始走向不同路線。Lawson 以基本功、AI 訂貨與平價迷你超市強化日常需求;FamilyMart 押注媒體商務與體驗價值;7-Eleven 則用現做商品與高日販守住本業優勢。
零售科技 零售數位轉型為何失靈?科技投資、前線人力與生產力矛盾 零售業常把科技導入包裝成提升效率的萬靈丹,但電子標籤、自助結帳與外送揀貨若未搭配流程重塑,反而可能增加前線負荷、拉長排隊、稀釋顧客體驗,讓數位投資落入生產力矛盾。
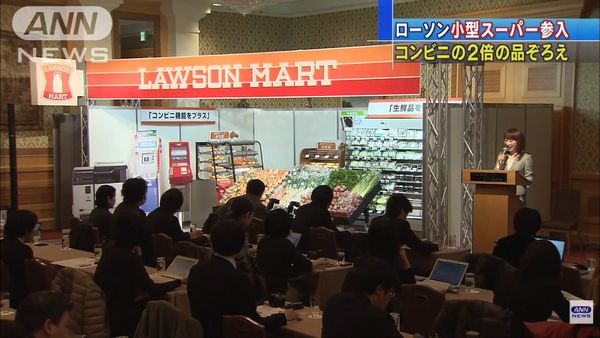
便利商店 Lawson Lミニマート 會重蹈 Lawson Mart 的失敗嗎?小型超市轉型的減法策略 Lawson 曾經推出 Lawson Mart,試圖結合便利商店與超市,卻因品牌定位混亂與前線營運負荷過重而失敗。如今 Lミニマート(L-Minimart)捲土重來,改以食品、冷凍品、省力化設備與 AI 訂貨切入都會日常採買,考驗的是減法策略能否真正成立。
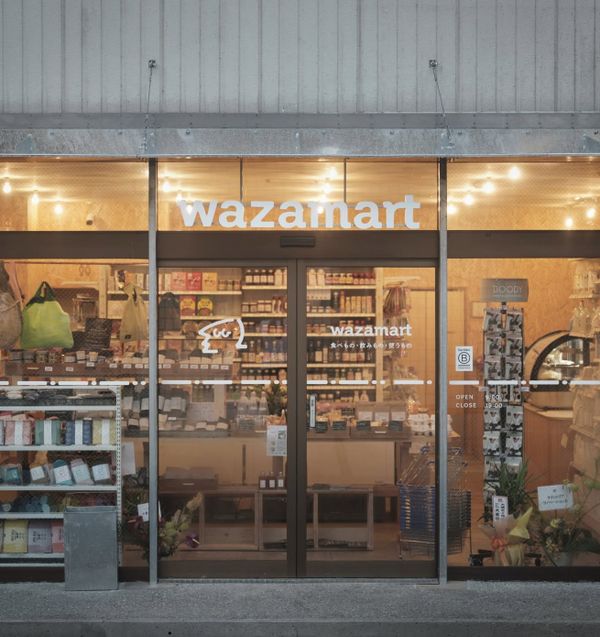
便利商店 WazaMart 是什麼?長野地方便利商店如何結合直銷所、高級超市與社區體驗 WazaMart 將便利商店的日常性、直銷所的地方連結與高級超市的選品力揉合在一起。它真正的壁壘,不在店型本身,而是與長野及全國中小製造商建立起來的供應鏈、商品化能力與社區體驗。