日本超市熟食逼近便利商店,爭取每日用餐預算
2025 年日本熟食市場達 11.7 兆日圓,食品超市與便利商店的市占差距縮至約 0.5 個百分點。從招牌熟食、住宅區小店到預先下單取貨,各業者持續爭取家庭餐桌的生意。熟食能否帶來新增來客,以及扣除製作、折價、報廢與配送成本後留下多少利潤,也成了經營上的考驗。

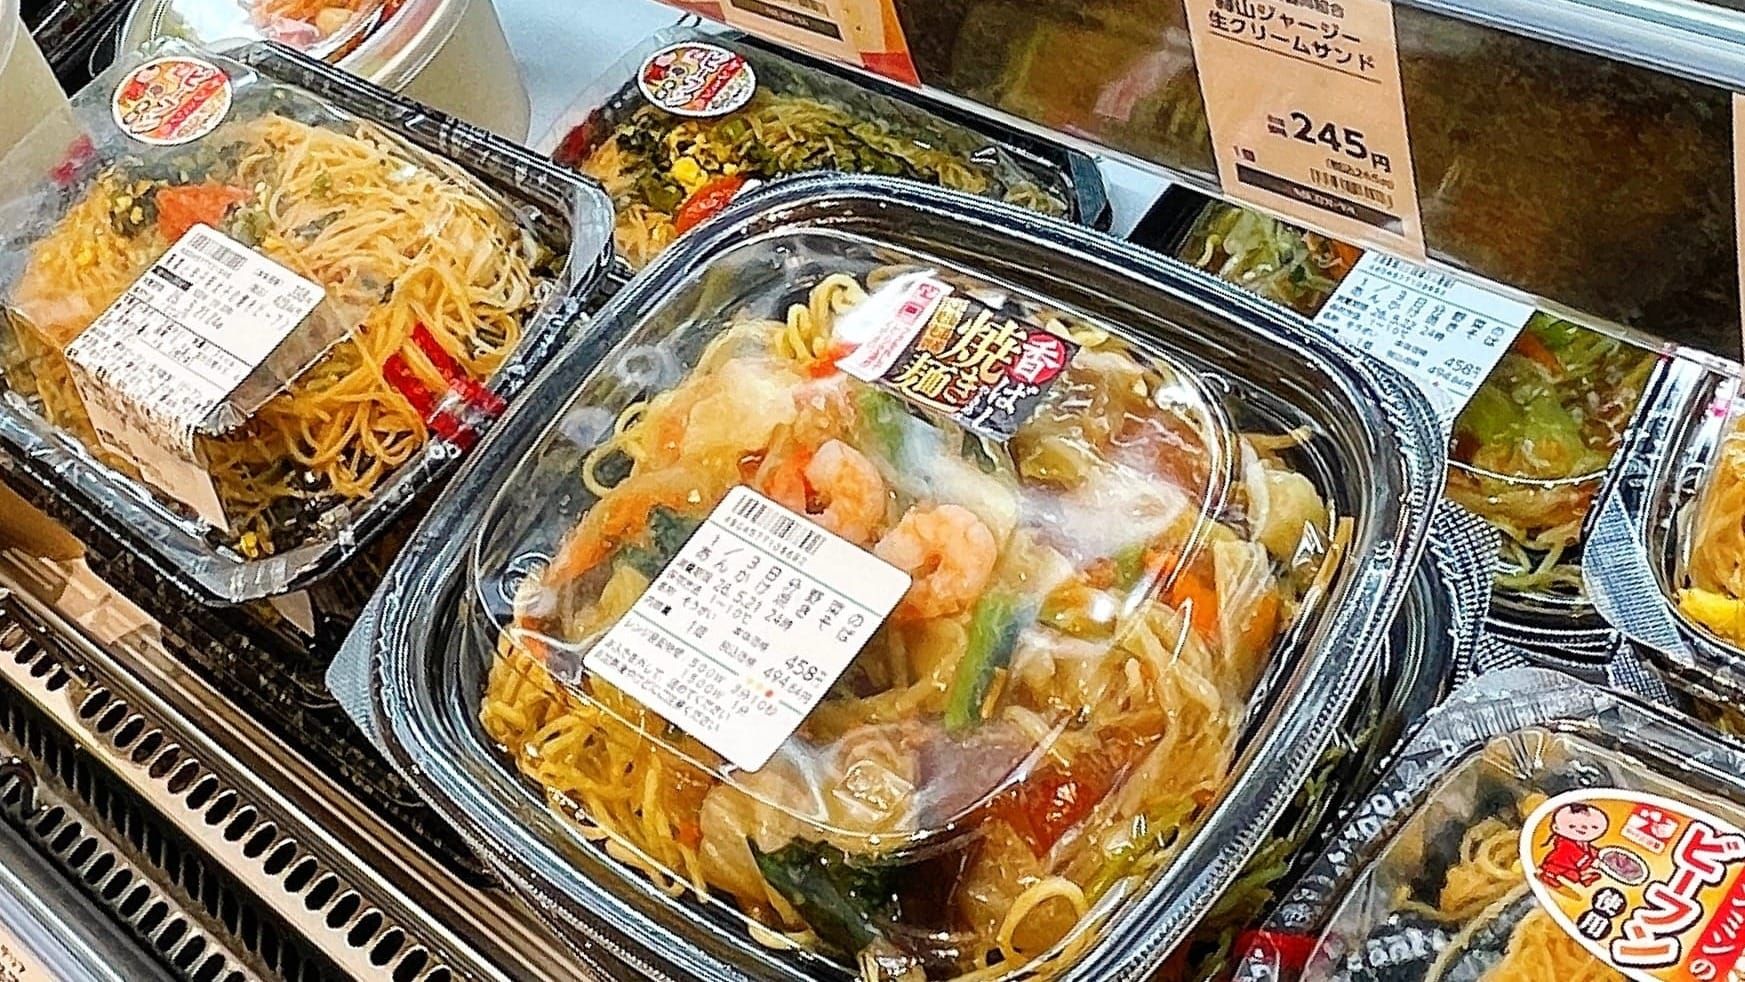
全聯近年積極發展熟食,加上前陣子看到台灣小七也在推熱便當,就想到日本便利商店的便當與飯糰,也正遇上一個愈來愈難忽略的對手:超市熟食區。
日本熟食市場達 11.7 兆日圓
日本惣菜協會公布的《2026 年版惣菜白書》顯示,2025 年日本熟食市場規模達 11.7 兆日圓,年增 3.7%。依白書的業態分類,便利商店仍居首位,市占率 30.8%;食品超市以 30.3% 緊追在後(不包含綜合超市),熟食專賣店則占 27.4%。事實上,便利商店於 2019 年的市占率為 32.6%,食品超市只有 26.6%,兩者相差 6 個百分點;到了 2025 年,只剩約 0.5 個百分點。
這六年間,食品超市熟食銷售金額累計成長 29.6%,便利商店則成長 7.2%。雖然這也包含漲價的影響,但食品超市在熟食市場的占比提高,已足以讓便利商店認真看待這個對手。而日本家庭的飲食習慣也正在改變。單身、雙薪家庭增加,加上人口高齡化,買菜、備料、開火、清洗,對部分家庭而言都成了成本。日本惣菜協會認為,米價與生鮮食品上漲後,少人數家庭也更看重購買現成料理能減少食材浪費的好處。
樂觀來看,這些消費需求的變化也同樣有利於便利商店。
《2026 年版惣菜白書》中所說的熟食,除了便當,還包含飯糰、壽司、炸物、沙拉等可以直接食用的餐食(未包含冷凍調理食品與常溫調理包);2025 年的市場占比中,米飯類占 43.8%,炸物、燉煮料理與沙拉等一般熟食占 34.4%,兩者合計接近八成。再以半年內至少購買三次的受訪者比例來看,便當、飯糰、炸雞與可樂餅名列前茅,日常熟悉的菜色仍是購買較普遍的品項。人們願意付錢省去烹調時間,但希望吃頓好吃的飯的心態依舊!受訪者挑選熟食時最重視的仍是味道,其次才是價格與菜色。
超市與便利商店,正往同一張餐桌靠近
從這些需求再看目前的零售市場,也能發現各業態的業者早已動作頻頻、搶「食」商機。
LOPIA 以店內烘烤的披薩、大份量漢堡和創意韓式飯捲,把熟食做成招牌商品,讓顧客多一個專程到店的理由。經營超市 Valor 熟食部門的 Chubu Foods(中部フーズ),除了超市內的熟食銷售,也經營 Delica Kitchen 與飯糰專賣店 にぎりたて,將熟食製造與商品開發能力運用在不同通路。透過這些專門店,熟食的生意走出超市,直接在不同商圈接觸顧客。
2025 年 11 月進軍東京的 TRIAL GO,則運用西友等既有大型門市支援小型店,透過高頻配送,讓住宅區的小店也能補充新鮮熟食與便當;大型店的製作與供應能力,因此延伸到更多附近居民的生活圈。日本 7-Eleven 當然也沒有閒著!除了透過 7NOW 提供外送,2026 年 4 月起又推出店內調理商品預先下單、到店取貨的行動訂購服務;先接單再準備,讓顧客能訂好全家需要的份量,也有助於降低門市預先製作的報廢風險。
超市把熟食供應延伸到住宅區的小店,便利商店則積極爭取全家的配菜需求,兩邊能提供服務的用餐情境也愈來愈接近。
熟食銷售增加,還要看留下多少利潤
不過,對零售業者來說,做熟食比賣包裝食品麻煩。出餐時段要抓準,炸物放久了口感會變,製作太少容易缺貨,做太多又可能報廢。家庭省下的備餐工作,到了零售端,就成了原料、人力、設備與配送成本。熟食銷售額提高,也不保證獲利跟著提高。除了營收,還要看購買件數,以及扣除製作、折價、報廢與配送成本後,究竟留下多少利潤。對超市而言,更要看熟食是否帶來新增來客與連帶購買,以及它與原有生鮮銷售的消長。如果顧客當天已不打算開火,熟食也可能把原本會流向外食的那一餐留在超市。
即使有這些經營面的問題,各業者仍持續投入熟食市場;不論是超市還是便利商店,都正在往同一張餐桌靠近。畢竟,熟食講究口感、即時供應與取貨距離,讓貼近生活圈的實體門市有了發揮空間。即使顧客在線上下單,附近門市仍可承接製作、取貨與配送。我個人也相當看好超市、便利商店熟食接下來的發展,因為能承接的用餐需求愈多,就愈有機會成為日常飲食的一部分。
各零售通路業者想要守住、也想進一步擴大的,正是自己在這份每日用餐預算裡的份額!
 YeN
 YeN
 YeN